專法公布後,銀行如何走進虛擬資產市場?ETHTaipei 2026:PwC 解析五大合規工程
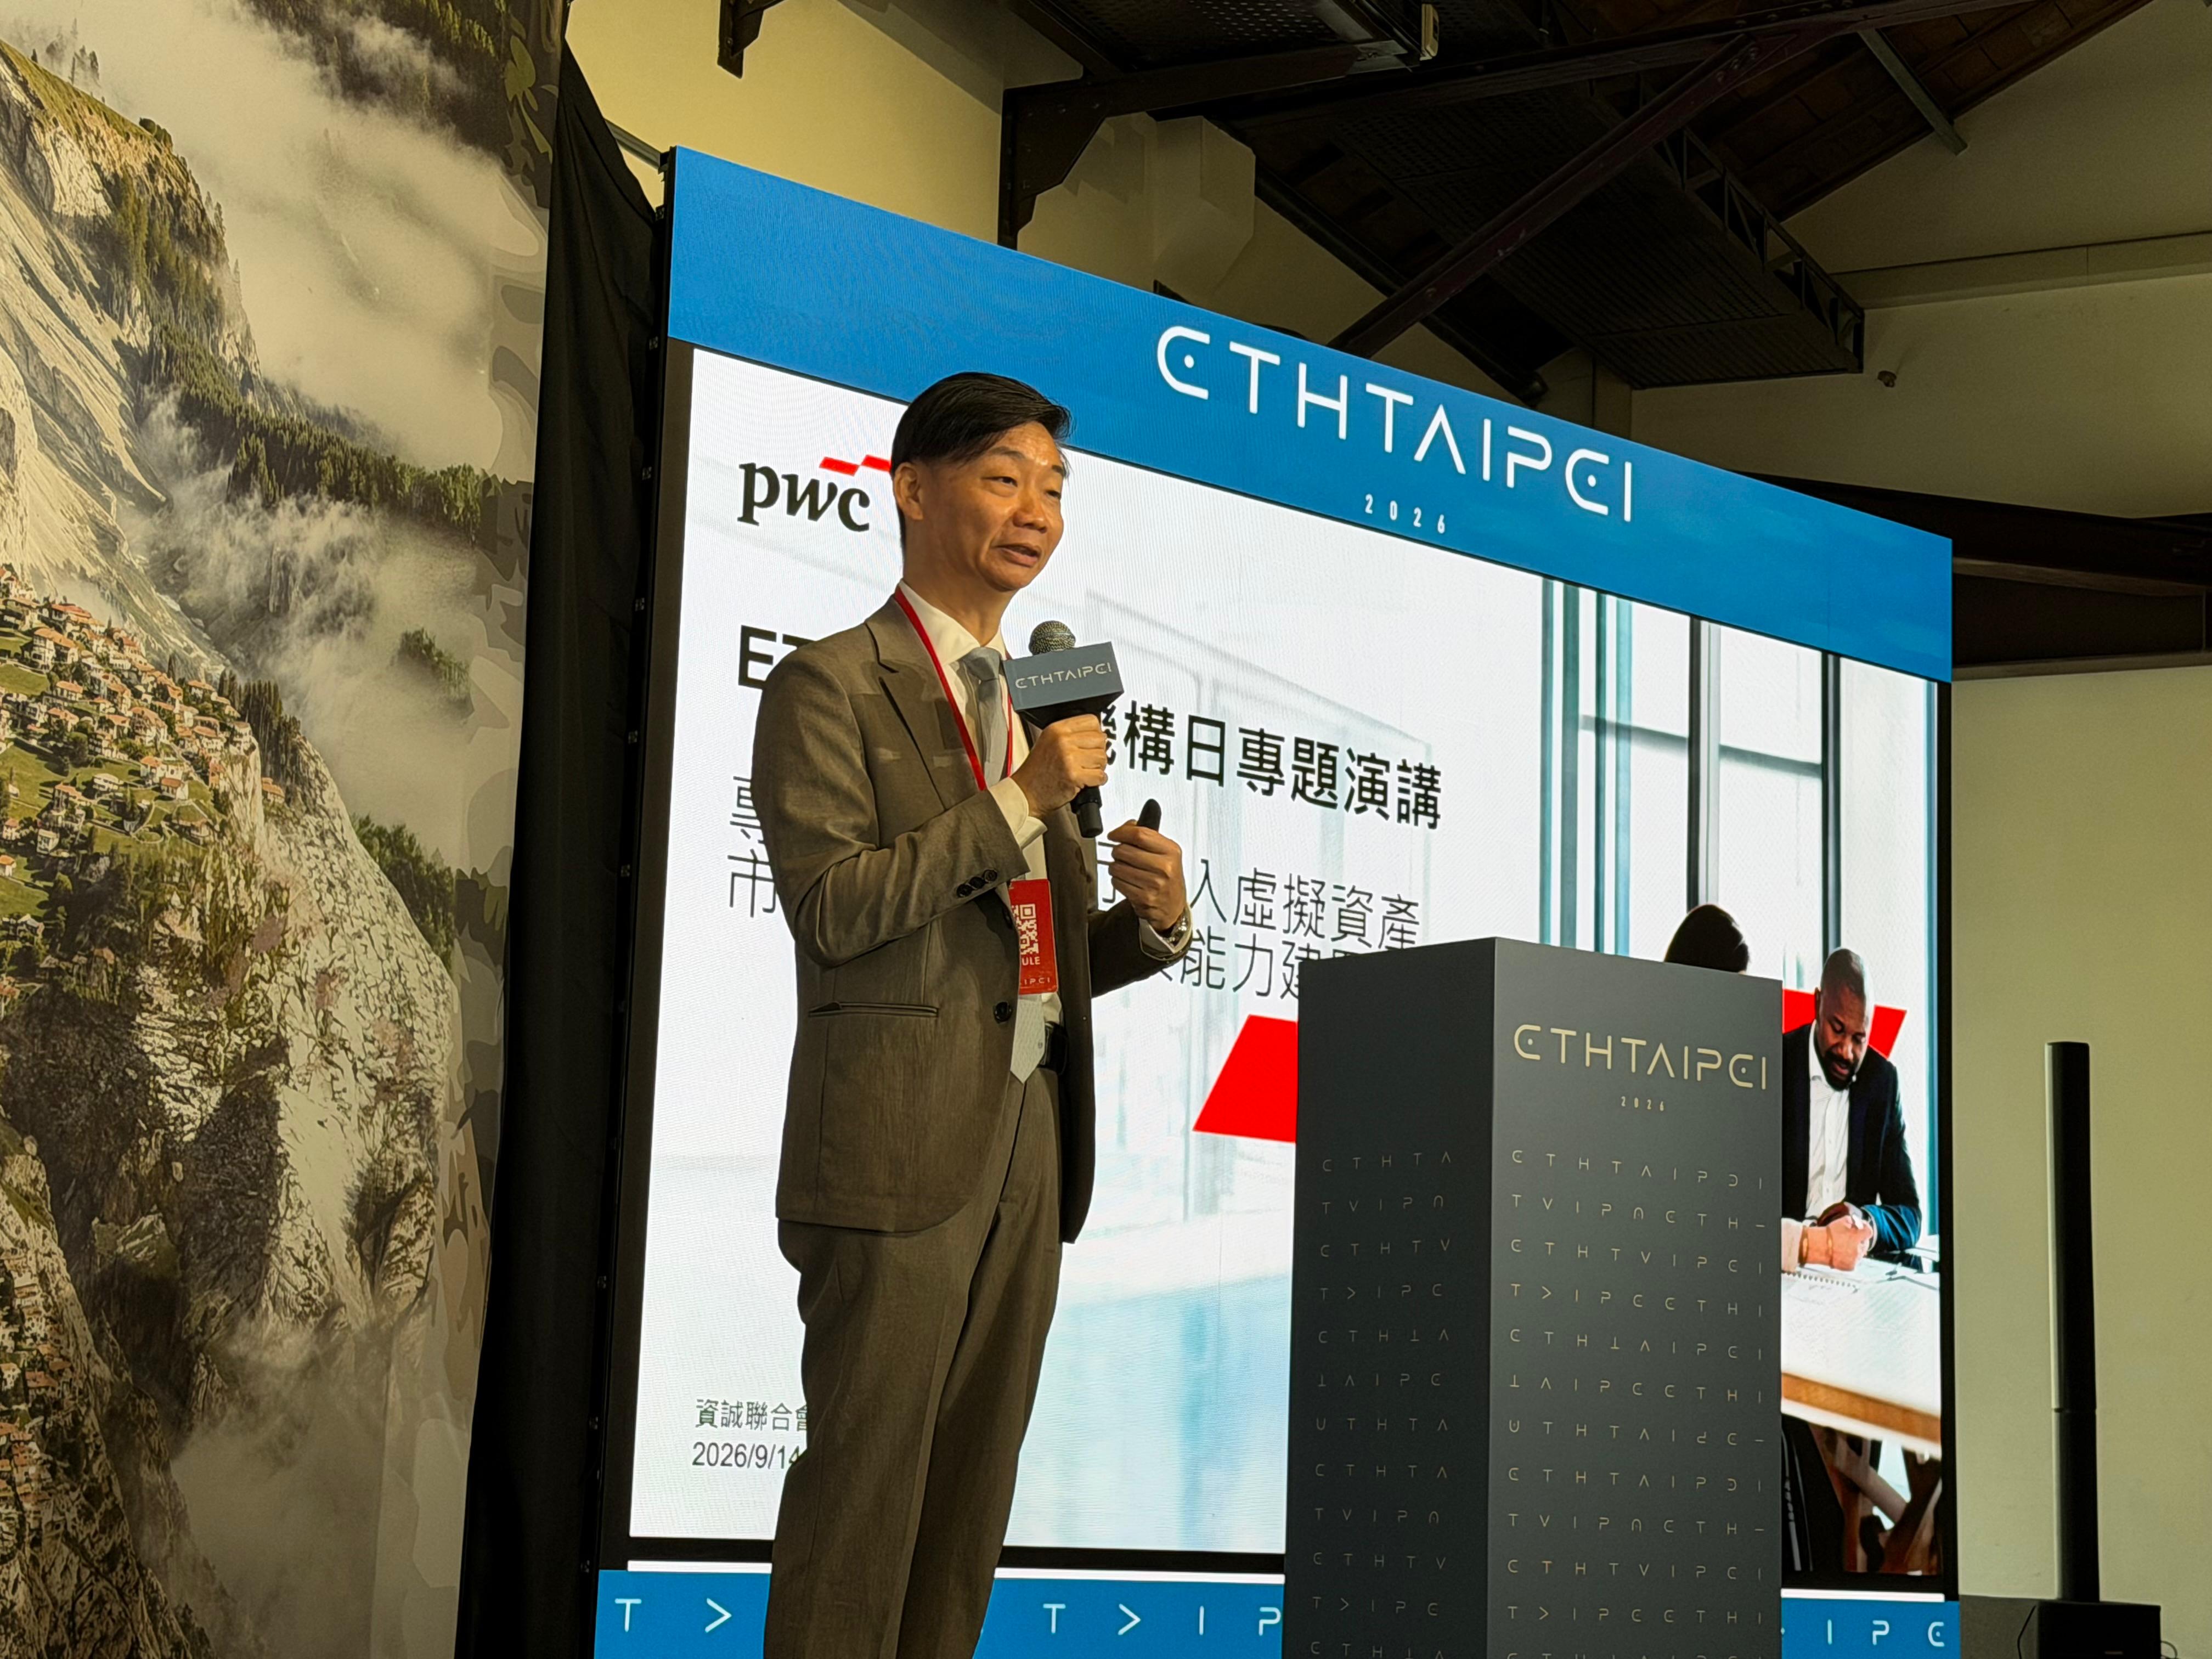
2026 年 9 月 14 日,ETHTaipei 2026 第二天的 Institution Day(機構日) 聚焦數位資產託管、RWA、穩定幣與機構級應用。資誠企業管理顧問公司執行董事 陳念平(Neptune Chen) 以〈專法之後,銀行進入虛擬資產市場的合規工程與能力建置〉為題發表專題演講。本公司同仁全程與會,將重點觀察整理如下。
一、鏈上支付確實更快,但「快」不等於全面取代傳統金融
演講首先從跨境支付效率切入。
依 Swift 2024 年發布的跨境支付速度相關資料,約 90% 的跨境付款可在 1 小時內抵達受款銀行,但僅約 43% 能在 1 小時內真正進入最終客戶帳戶。
其中的時間差,往往不是發生在資金傳輸本身,而是來自受款端合規核驗、外匯管制、批次處理及營業時間等鏈下流程。
這也是穩定幣支付受到金融機構關注的原因之一:透過區塊鏈直接進行價值移轉,可減少部分傳統跨境支付中的中介與作業環節。
不過,陳念平也引用 兆豐金控的實測案例進行比較。兆豐動員 17 個國家、25 家海外據點,每次以 50 USDT 匯回台灣合法交易所,並同步與傳統電匯進行時間與成本比較。
測試結果顯示:
● 到帳時間:穩定幣約 20 分鐘,傳統 SWIFT 約 2 小時,穩定幣在速度上較具優勢。
● 20 萬元以下小額匯款:穩定幣成本約為 2 USDT 加上 0.2% 交易費,相較傳統匯款約 420 至 1,100 元,成本較低。
● 大額或企業匯款:傳統銀行手續費通常具有上限,企業客戶亦可能取得議價條件;穩定幣的交易成本與價差則可能隨金額提高,因此傳統銀行在部分大額場景仍具優勢。
● 法遵與安全性:傳統金融體系已具備成熟的 KYC、AML、制裁篩查與監理架構。
● 全球可用性:25 家海外據點中僅 12 家順利完成測試,其餘受到當地法規、交易所限制或可接受幣種不同等因素影響。
● 境內轉帳:雙方皆能在約 2 分鐘內完成,鏈上支付未呈現明顯速度優勢。
這項實測反映出一個重要現象:
鏈上支付的優勢並非全面取代傳統金融,而是集中在特定跨境與小額支付場景。
對銀行而言,真正需要思考的不是「區塊鏈會不會取代銀行」,而是哪些金融流程適合導入鏈上基礎設施,以及銀行能否在新的支付模式中持續提供合規、風控與資產安全能力。
二、真正的時間成本往往不在鏈上,而在合規
演講中另一個重要觀點,是將一筆「合規的鏈上跨境交易」拆成不同階段,重新檢視真正的時間成本。
流程 | 合規與營運作業 | 實務時間成本 |
T1 前置合規 | KYC/KYB、Travel Rule 資訊、AML、VASP 識別與確認 | 分鐘至數小時 |
T2 出金前置 | Travel Rule 結果判讀、交易所內部風控、出金排程 | 分鐘至數十分鐘 |
T3 鏈上交易處理 | 區塊鏈廣播、驗證及交易寫入區塊 | 分鐘至數十分鐘 |
T4 入金作業 | 交易確認、帳務紀錄、風險判斷及例外處理 | 分鐘至數小時,個案可能更久 |
T5 換匯落地 | 穩定幣兌回法幣、銀行入帳及當地清算流程 | 分鐘至數小時,或延至下一營業日 |
從整體流程來看,真正影響效率的往往不是區塊鏈本身,而是 T1、T4、T5 等鏈下流程。
因此,銀行導入虛擬資產業務時,不能只比較「鏈上幾分鐘可以完成交易」,而需要重新設計交易前、交易中與交易後的合規流程。
演講所傳達的核心觀點是:
銀行的競爭力,不只是把交易做快,而是把原本被視為成本的合規能力,轉化為客戶信任與金融服務能力。
三、《虛擬資產服務法》公布,金融機構正式進入制度化準備期
《虛擬資產服務法》已於 2026 年 6 月 30 日經立法院三讀通過,並於 7 月 22 日公布,全文共 56 條,主管機關為金融監督管理委員會。
目前施行日期仍待行政院另行訂定。
新法正式施行後,台灣 VASP 監理將由現行以洗錢防制為核心的登記制度,進一步轉向 事前許可制。
重要制度包括:
導入許可制
虛擬資產服務業將成為須取得主管機關許可才能經營的業務,並須符合資本、營業保證金、內控制度、資訊安全及公司治理等要求。依不同業務類型取得許可
法律涵蓋虛擬資產交換、交易平台、移轉、保管、承銷、借貸及其他經主管機關指定的服務類型,不同業務應依其經營內容取得相應許可。金融機構可申請兼營
專法明定,符合條件的金融機構得經主管機關許可,兼營虛擬資產相關業務。
這代表銀行未來不再只是虛擬資產業者的金流服務提供者,也可能直接成為市場參與者。強化客戶資產與交易人保障
包括客戶資產分離保管、商品審查、資訊揭露、廣告規範、內控內稽及相關消費者保護要求。建立穩定幣監理制度
在我國發行穩定幣,須向金管會申請許可;主管機關作成許可前,並應會商中央銀行同意。
發行人須維持足額準備資產,並依規定辦理資產隔離、信託保管、查核及資訊揭露。原則上應依面額發行及贖回,且不得對持有人支付利息或收益。提高違法成本
未經許可經營虛擬資產業務,以及涉及市場操縱等重大違法行為,均設有刑事責任及高額罰金。
依專法規定,既有業者在法律施行後將有一定過渡期間完成許可申請。
對金融機構而言,真正重要的時間點不是等專法正式施行後才開始準備,而是現在就開始盤點:
哪些能力已具備、哪些需要補強,以及哪些應自行建置、哪些適合透過外部技術與專業服務完成。
四、銀行進入虛擬資產市場,需要完成五大能力工程
陳念平將金融機構需要補齊的能力歸納為五個面向:
① 虛擬資產業務規劃
② 託管與密鑰管理
③ 交易監控
④ 資本計提與會計認列
⑤ 組織與人才
其中,託管與資本計提尤其容易在早期評估階段被低估。
1. 託管與密鑰管理
虛擬資產與傳統金融帳戶最大的差異之一,在於資產控制權直接與私鑰管理高度相關。
私鑰一旦遭竊、遺失或管理失誤,可能直接造成不可逆的資產損失。
因此,機構級虛擬資產託管不能只理解成「保管一組私鑰」,而是一套完整的資產控制與治理機制。
相關要求與實務控制通常涵蓋:
● 客戶資產與業者自有資產分離
● 客戶資產分戶帳管理
● 定期進行帳實核對
● 冷、熱錢包配置與額度控管
● 私鑰產生、保存、使用與備援程序
● 多人授權及權限分離
● 災難復原及營運持續計畫
● 資安事件通報及應變機制
● 資訊安全管理與外部查核
依現行規範,以客戶虛擬資產總市值計算時,熱錢包部位不得高於一定比例;若按個別虛擬資產數量計算,則另有相應上限。
在技術架構上,金融機構亦常搭配 HSM(硬體安全模組)、MPC(多方計算)、多重簽章及多人授權機制,降低單點私鑰風險。
此外,即使採取第三方託管模式,銀行仍需要建立完整的委外管理、權限治理、稽核與風險管理機制。
委外可以移轉部分技術工作,但無法完全移轉金融機構本身的治理責任。
2. 資本計提
另一項容易被忽略的成本,是銀行持有加密資產所涉及的資本要求。
巴塞爾銀行監理委員會(BCBS)的加密資產暴險標準 SCO60 已於 2026 年 1 月 1 日生效。
依其分類框架,符合特定條件的代幣化傳統資產,以及具有效穩定機制的加密資產,可歸入 Group 1,並依其基礎資產及風險特性計算資本要求。
不符合 Group 1 條件的加密資產則歸入 Group 2。
其中,符合 Group 2b 分類的加密資產暴險,適用 1,250% 風險權數。
白話來說:
每 1 元 Group 2b 加密資產暴險,將形成 12.5 元的風險性資產(RWA)。
這並不代表銀行需要直接準備 12.5 元資本,而是會大幅提高風險性資產,使銀行需要占用更多監理資本。
因此,銀行在評估虛擬資產業務時,不能只計算交易收入與市場規模,還必須同步評估:
資本占用、資產分類、會計認列及整體資產負債表影響。
五、虛擬資產流程需要重新設計,不只是「在既有系統加一個欄位」
演講中特別強調,虛擬資產業務不應被視為既有銀行流程的簡單延伸。
因為虛擬資產的交易對象、資產控制方式及風險來源,都與傳統帳戶及法幣交易存在差異。
例如,傳統銀行的三個主要流程,在虛擬資產業務中都需要重新設計:
銀行開戶 → 虛擬資產帳戶與服務開通
除了既有 KYC/KYB 外,還需要進一步評估:
● 資金來源與財富來源
● 虛擬資產使用目的
● 客戶風險等級
● 產品適合度
● 預期交易模式
銀行存款 → 虛擬資產入金
除了確認客戶身分,還需要判斷資產本身及來源地址的風險,例如:
● AML 及制裁名單篩查
● 來源地址風險評分
● 交易對手識別
● 資金來源追蹤
● 高風險地址與鏈上曝險判斷
銀行提款 → 虛擬資產出金
虛擬資產出金因具有不可逆及跨境流動特性,通常需要更嚴格的控制,包括:
● 提領限額
● 大額交易人工覆核
● 地址白名單
● 新增地址冷卻期
● 地址格式及鏈別一致性驗證
● 反釣魚二次確認
● 異常交易熔斷或暫停機制
相較於傳統法幣帳戶與支付流程,虛擬資產業務還需要增加一系列針對「地址、鏈與鏈上行為」的風險控制。
其中包括 鏈上交易監控(KYT)、錢包風險分析、資金流向追蹤及持續性風險監控。
AML/CFT 面向則須因應 FATF 對虛擬資產與資金移轉透明度的要求,以及台灣未來 Travel Rule 的分階段導入,建立:
● 交易對手 VASP 識別
● 轉出方與接收方必要資訊交換
● Travel Rule 資訊核對
● 例外交易處置流程
● 未託管錢包風險處理
● 可疑交易申報(STR)工作流
● 完整稽核與紀錄留存
這些能力如果等到交易完成後才補做,會造成大量人工判讀與營運成本。
因此,更合理的做法是:
從系統與交易流程設計階段,就把合規控制嵌入其中。
六、為什麼銀行現在就需要開始準備?
演講最後提出四項主要驅動力。
1. 國際貿易與企業客戶需求
已有企業開始實際使用或評估穩定幣進行跨境支付與資金調度。
當企業客戶開始詢問「銀行是否能處理穩定幣收付、保管或兌換」,銀行若缺乏相應能力,客戶需求可能轉向其他金融或虛擬資產服務業者。
2. 監理框架逐漸明朗
《虛擬資產服務法》完成立法及公布後,市場討論重點已逐漸從「是否會納管」,轉向「如何符合監理要求」。
未來隨授權子法陸續發布,金融機構可依更清楚的監理框架規劃業務。
3. 市場競爭開始形成
台灣金融機構已陸續投入虛擬資產、穩定幣、託管及代幣化資產相關研究與 PoC。
先建立基礎能力的金融機構,未來在新業務正式開放時,將較容易從試驗階段進入實際服務。
4. 新型金融基礎設施正在形成
從穩定幣、RWA 到代幣化存款,最終都需要安全的資產保管、交易監控、身分識別及合規基礎設施。
因此,託管、密鑰治理與鏈上合規能力,不只是單一產品所需的技術,而可能逐漸成為金融機構參與數位資產市場的基礎能力。
我們的觀察
《虛擬資產服務法》公布不是終點,而是銀行進入虛擬資產市場的工程起點。
對金融機構而言,真正需要回答的已不只是「要不要做」,而是:
要從哪一項業務切入、哪些能力自行建置、哪些能力透過專業夥伴完成,以及如何把合規要求直接嵌入交易流程與系統架構中。
從託管與密鑰治理、Travel Rule、鏈上交易監控,到資本計提、會計處理與營運持續,每一項都同時牽涉業務、法遵、風控、資安與資訊系統。
真正的門檻不是能否「接上區塊鏈」,而是能否在 可控、可追蹤、可稽核 的前提下,把虛擬資產納入金融機構既有的治理框架。
對銀行來說,下一階段的競爭,也不會只發生在「誰先推出虛擬資產服務」,而是誰能率先建立一套兼顧 資產安全、交易效率、法令遵循與營運治理 的完整能力。